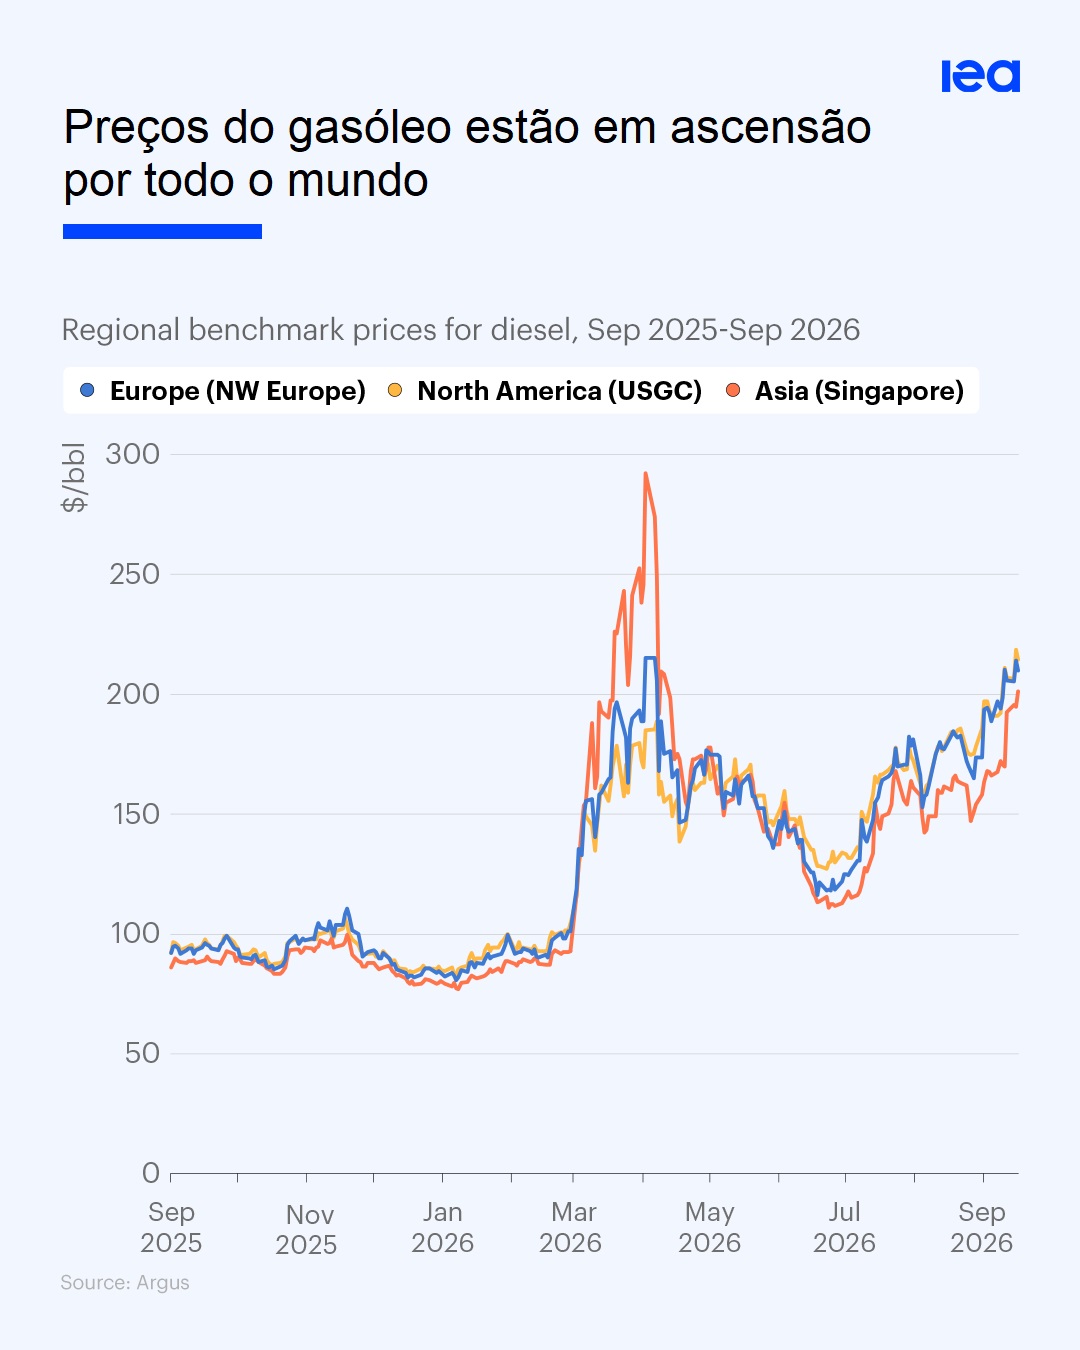
O estreito de Ormuz está agora no centro das atenções mundiais. Enquanto a guerra dos EUA e de Israel contra a República Islâmica provoca morte, destruição e poluição por todo o Médio Oriente, toda a economia global prepara-se para as consequências do conflito. O tráfego marítimo através desta passagem estreita ficou praticamente paralisado. Os preços do petróleo bruto já dispararam para mais de 100 dólares por barril, face aos 60 dólares por barril registados no início do ano, enquanto os preços da gasolina estão a subir e as companhias aéreas anunciam aumentos de preços. Os governos dos países importadores de petróleo estão a esforçar-se por conter as consequências, anunciando medidas que vão desde semanas de trabalho mais curtas para poupar combustível até à regulação dos preços. O que ainda não estão a discutir – e o que deveriam – é quem, exatamente, está prestes a enriquecer muito com tudo isto.
A crise do petróleo e do gás de 2022 serve de modelo. Foi a última vez que assistimos a uma explosão de preços desta magnitude, desencadeada pela invasão da Ucrânia pela Rússia. No nosso artigo recente na revista "Energy Research & Social Science", mapeamos, com um detalhe sem precedentes, para onde foram esses lucros. Sugerimos também que existem formas de impedir a especulação e de redistribuir de forma mais justa os ganhos e as perdas decorrentes destes choques.
Em 2022, o rendimento das empresas de petróleo e gás cotadas em bolsa atingiu 916 mil milhões de dólares a nível global – um valor mais de três vezes superior ao dos anos anteriores (mesmo excluindo 2020). Os EUA foram o maior beneficiário individual: as empresas com sede nos EUA obtiveram 281 mil milhões de dólares. Este valor excedeu os investimentos americanos em toda a economia de baixo carbono nesse ano (267 mil milhões de dólares). Embora os números europeus sejam modestos quando comparados com os dos EUA, as empresas europeias de petróleo e gás também arrecadaram dezenas de milhares de milhões de dólares a mais em lucros do que nos últimos anos.
Se as empresas irão obter ganhos extraordinários semelhantes com o choque do Irão depende da duração da guerra e do nível de subida dos preços do petróleo e de outras matérias-primas. Mas com o Brent acima dos 100 dólares por barril — um nível que já provou, em 2022, gerar lucros recorde —, a trajetória é clara. A questão não é se haverá lucros extraordinários com os combustíveis fósseis desta vez. A questão é quanto será, quem os receberá e se os governos terão vontade de intervir.
O que torna o nosso estudo inovador não são os valores totais dos lucros extraordinários, mas a análise de rede das participações que rastreia os lucros até aos beneficiários finais. Utilizando dados sobre participações acionárias que abrangem 252 433 nós – empresas cotadas, fundos de capital privado, fundos de pensões, family offices –, reconstruímos quem, em última instância, tem direito aos lucros extraordinários de 2022.
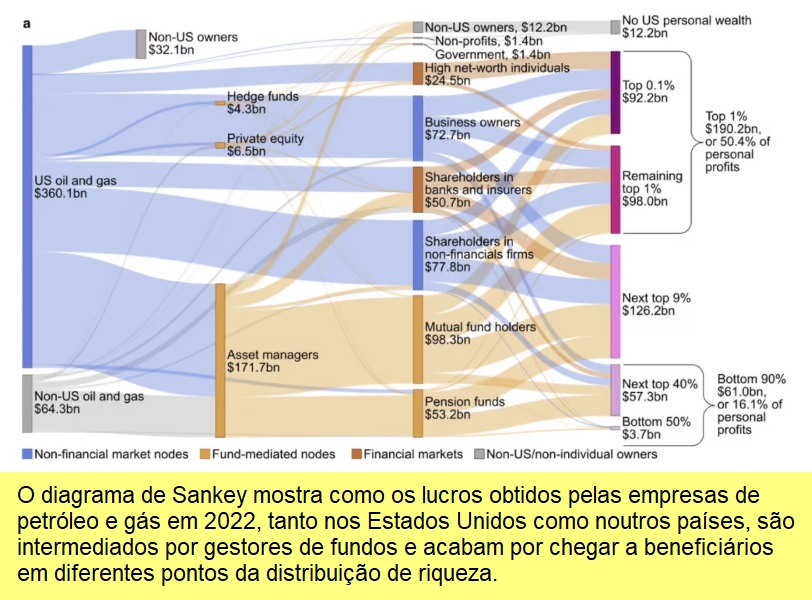
O resultado é gritante. Nos EUA, 50% de todos os lucros dos combustíveis fósseis foram acumulados pelo 1% mais rico da população. Os 50% mais pobres da população – 66 milhões de famílias – receberam 1%. Os 0,1% mais ricos, cerca de 131 000 famílias, receberam 26 vezes mais do que toda a metade mais pobre. Os ricos detêm todo o tipo de veículos financeiros investidos em empresas de combustíveis fósseis: family offices, fundos de capital privado e fundos de cobertura, participações diretas e até mesmo a propriedade total de empresas. Os regimes de pensões representam apenas 14% dos lucros, mas servem uma maioria mais ampla da população.
As dimensões raciais e educativas agravam esta situação. Os agregados familiares brancos, que representam 64% da população, ficaram com 87% dos lucros. Os agregados familiares negros (14% da população) receberam 3%. Os agregados familiares hispânicos (10%) receberam 1%. Só os licenciados (38% dos agregados familiares) ficaram com 79% do total.
A crise de 2022 gerou uma desigualdade gritante em termos de inflação. A redistribuição ocorre através de dois canais. Quanto mais pobre se é, mais se gasta em bens essenciais, como a energia. Os agregados familiares com rendimentos mais baixos gastam 3,3% do seu orçamento em gasolina, contra 2,1% para os 20% mais ricos nos EUA — foram desproporcionalmente afetados pelos aumentos de preços. Ao mesmo tempo, os lucros gerados por esses aumentos de preços fluíram quase inteiramente na direção oposta.
Para os 0,1% mais ricos, os lucros incrementais dos combustíveis fósseis em 2022, em comparação com os de 2021, compensaram quase na totalidade o seu encargo inflacionário, o que significa que o ganho extraordinário que receberam anulou, essencialmente, os aumentos adicionais do custo de vida que enfrentaram. Para os 50% mais pobres, a compensação ascendeu a 0,05% do rendimento disponível — estatisticamente insignificante. Não se trata apenas de os pobres terem sofrido mais com a inflação, mas sim de os ricos terem sido protegidos pelo próprio mecanismo que estava a empobrecer todos os outros.
Os lucros extraordinários são a redistribuição oculta que ocorre com cada choque petrolífero. Não aparecem nas estatísticas salariais. Não acionam estabilizadores automáticos. São perfeitamente legais, totalmente opacos e uma parte recorrente do sistema, como vemos agora com a guerra contra o Irão. Uma coisa em que todos os analistas concordam é que os preços do petróleo bruto atingirão e ultrapassarão rapidamente os 120 dólares por barril – o preço a que se negociava em meados de 2022.
Para a Europa, pode parecer uma repetição. A Europa terá, mais uma vez, de pagar o preço de mercado mais elevado pela energia, com os custos suportados principalmente pelas famílias e os ganhos captados sobretudo pelos detentores de ativos financeiros, enquanto as empresas tentarão repercutir os seus custos de produção crescentes, alimentando assim a inflação dos vendedores. Se o estreito permanecer fechado, é apenas uma questão de tempo até que os bancos centrais aumentem as taxas de juro para combater a inflação, complicando uma recuperação já difícil da crise energética de 2022 e aumentando o risco de desemprego. É imperdoável que a Europa não tenha agido mais rapidamente para se afastar da dependência dos combustíveis fósseis, especialmente nos quatro anos que se seguiram ao último choque de preços. Em vez disso, substituiu a dependência da Rússia pela dependência das importações de energia dos EUA. Agora, isso está a virar-se contra ela.
Há também uma dimensão climática nisto. Os lucros recorde de 2022 "reabilitaram" a indústria dos combustíveis fósseis — impulsionando o investimento em novos campos, revertendo os compromissos de transição energética entre as principais empresas petrolíferas e desviando o financiamento das energias renováveis. No início de 2026, os governos da UE já estavam a enfraquecer a política climática. Um novo choque de magnitude semelhante corre o risco de repetir esta situação.
A recomendação política do nosso estudo é simples: um imposto permanente sobre os lucros excedentários do petróleo e do gás, definido como os rendimentos acima de um limiar especificado. As receitas poderiam ser utilizadas para financiar, pelo menos parcialmente, medidas destinadas a proteger as famílias de choques de custos, tais como o travão aos preços do gás alemão de 2022. Poderiam também ser utilizadas para financiar a transição para uma energia de baixo carbono, o que tornaria os países menos vulneráveis a estes choques de preços no futuro. Em alternativa, e com um efeito mais imediato na crise que enfrentamos, os preços do petróleo e do gás poderiam ser limitados nos mercados grossistas através de um esforço multilateral. O limite imposto aos preços do petróleo russo mostra que isso é possível.
Calculámos que tributar apenas os lucros incrementais dos EUA em 2022 teria rendido 225 mil milhões de dólares ao governo norte-americano — o suficiente para quase duplicar o investimento americano em energia limpa nesse ano, ou para o duplicar em todos os mercados emergentes, excluindo a China. Outros calcularam que, a nível global, 280 mil milhões de dólares em lucros excedentários foram para empresas privadas (em oposição às estatais).
O Reino Unido e a UE introduziram impostos temporários sobre os lucros excedentários em 2022. Os da UE expiraram. Os EUA debateram a medida e recusaram-se a agir. A janela política fechou-se à medida que os preços se reequilibraram. Está prestes a abrir-se novamente.
A questão para os governos europeus — e para qualquer discussão séria sobre as repercussões económicas do Estreito de Ormuz — é se, desta vez, a oportunidade será aproveitada. As provas estão agora disponíveis. O mecanismo é compreendido. O ciclo está a repetir-se. Poderíamos impedir a especulação e proteger as pessoas comuns. O que falta não é conhecimento. A questão é saber se existe vontade política.