O sistema de Bretton Woods institucionalizou o dólar norte-americano como moeda de reserva global, tendo os EUA assumido o compromisso de comprar e vender ouro a governos e bancos centrais estrangeiros a um preço fixo de 35 dólares por onça-troy [31,103 gr] de ouro. O papel do dólar como moeda de reserva baseava-se na convicção de que não haveria uma corrida para trocar dólares por ouro, ou seja, na expectativa de estabilidade no preço do ouro em dólares, que, por sua vez, assentava na expectativa de estabilidade (pelo menos ao longo do tempo, salvo flutuações de curto prazo) nos preços das matérias-primas expressos em dólares. Enquanto esta expectativa se manteve, os EUA podiam gastar o que quisessem, uma vez que o resto do mundo estava sempre disposto a deter dólares e ativos denominados em dólares. Quando estas expectativas foram minadas devido à inflação nos EUA, na sequência da escalada da Guerra do Vietname, o sistema de Bretton Woods entrou em colapso.
Após um período de transição, contudo, o dólar recuperou a sua supremacia e, embora já não fosse convertível em ouro a um preço fixo, retomou o seu papel de moeda mundial de facto. Este papel, refletido na utilização generalizada do dólar como meio de circulação no comércio mundial — incluindo, acima de tudo, no comércio de petróleo — e, por conseguinte, também como forma de acumulação de riqueza, baseava-se na expectativa de estabilidade do seu valor face ao mundo das matérias-primas. Isto conferiu naturalmente uma vantagem especial aos EUA, uma vez que podiam contrair empréstimos junto do resto do mundo e gastar tanto quanto quisessem; e, durante muito tempo, a reação do resto do mundo a esta vantagem foi "que assim seja".
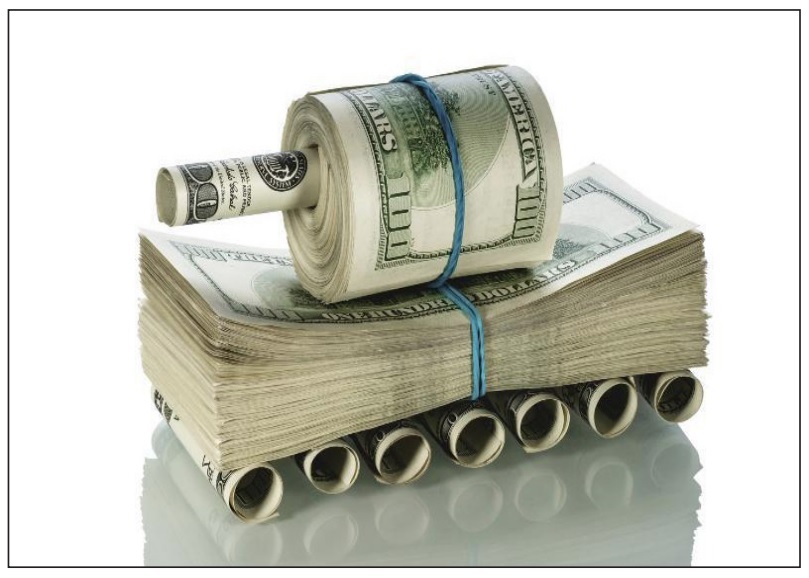
Este papel do dólar, no entanto, foi transformado numa arma ao longo do tempo, quando os EUA começaram a tirar partido da detenção de dólares e de ativos denominados em dólares pelo resto do mundo, para impor o seu diktat a este último. Nessa altura, deixou de ser apenas uma moeda de reserva que conferia uma vantagem económica aos EUA, passando a ser um instrumento perigosamente poderoso, utilizado de forma completamente cínica para exercer pressão.
Isto aconteceu pela primeira vez em 1979, quando o presidente Jimmy Carter apreendeu — embora não tenha chegado ao ponto de confiscar — ativos iranianos no valor de 12 mil milhões de dólares, na sequência da chamada "crise dos reféns". Foi claramente um ato de banditismo internacional, que se repetiu inúmeras vezes desde então. O facto de a moeda dos EUA ser a forma sob a qual grande parte do resto do mundo detém a sua riqueza não confere aos EUA qualquer direito legal ou moral de apreender essa riqueza sempre que lhes apeteça, tal como, dentro de um país, o facto de a moeda em circulação ser uma responsabilidade do banco central não confere ao governo ou ao banco central o direito de apreender as reservas de dinheiro de qualquer pessoa à sua vontade. Mas, aproveitando-se do facto de que todas as transações em dólares, independentemente de onde ocorram — seja dentro ou fora dos EUA —, terem de passar por bancos americanos chamados "correspondentes", os EUA simplesmente arrogaram-se o direito de congelar ativos estrangeiros em dólares e de usar essa influência adquirida ilegitimamente para forçar os países a obedecerem ao seu diktat.
Em suma, o dólar tornou-se explicitamente uma ferramenta do imperialismo americano. Se os EUA estão em desacordo com algum país, impõem simplesmente sanções unilaterais, sem o apoio das Nações Unidas, contra esse país, e confiscam as reservas em dólares desse país através deste mecanismo dos "bancos correspondentes". Um país que foi recentemente sujeito a este tratamento é a Rússia: quase 300 mil milhões de dólares das suas reservas cambiais foram confiscados pelos EUA e pelos seus aliados na União Europeia, como parte das sanções que lhe foram impostas no contexto da guerra na Ucrânia. Da mesma forma, as reservas cambiais do Irão, no valor de entre 100 a 150 mil milhões de dólares, foram confiscadas pelos EUA, que lançaram uma guerra contra o país em conjunto com Israel, embora esta quantia estivesse depositada, em grande parte, em bancos fora dos EUA, incluindo, ironicamente, em bancos localizados na Índia e na China.
Esta mudança no papel do dólar, de moeda de reserva para arma explícita do imperialismo norte-americano utilizada contra qualquer país que ouse desafiar os EUA, conferiu maior urgência aos apelos à "desdolarização". Isto ficou evidente na cimeira do BRICS, recentemente concluída em Nova Deli, onde a Rússia, a China e o Irão, com diferentes graus de ênfase em diversos aspetos, deram prioridade à necessidade de resistência contra o regime de sanções unilaterais impostas pelos EUA e à necessidade de um acordo comercial e financeiro alternativo; o apelo, neste contexto, foi no sentido da utilização da moeda local no comércio intra-BRICS, cuja magnitude foi reconhecida como necessitando de uma expansão significativa.
Não se tratou apenas de um apelo a um acordo mais justo que beneficiasse os países do Sul Global; foi mais explicitamente dirigido contra o pesadelo das sanções unilaterais americanas impostas a países que não seguem a linha dos EUA e contra o congelamento dos ativos em dólares desses países. A Índia, embora concordasse em termos gerais com a necessidade de expandir o comércio no seio do BRICS e de utilizar moedas locais, permaneceu, infelizmente, em silêncio quanto à questão de se opor ao congelamento dos ativos em dólares. De um modo mais geral, embora a Índia, sob o governo da NDA, se oponha às sanções unilaterais não apoiadas pela ONU, não critica abertamente os EUA por apreenderem os ativos em dólares dos países sancionados; o ministro dos Negócios Estrangeiros chegou mesmo a manifestar-se contra a "desdolarização"!
É claro que não se devem subestimar as dificuldades associadas à utilização de moedas locais no comércio intra-BRICS. Se este comércio se basear na utilização de múltiplas moedas, então, para evitar a especulação, é necessário que as moedas tenham taxas de câmbio entre si que sejam mais ou menos estáveis. Para que esta estabilidade se mantenha ao longo do tempo, no entanto, as regras de ajustamento para défices e excedentes da balança de pagamentos têm de ser diferentes no seio do BRICS em comparação com as que vigoram no atual regime internacional. Atualmente, a nível internacional, são os países com défice que são forçados a ajustar-se, reduzindo os seus níveis de atividade para eliminar os desequilíbrios comerciais; assim, os países mais pobres do mundo são obrigados a adotar medidas de "austeridade". Um acordo muito mais sensato e humano seria obrigar os países com excedentes a ajustar-se; se a sua procura interna aumentasse, o seu excedente comercial diminuiria e, com ele, o défice comercial dos países deficitários. Por conseguinte, para que o comércio intra-BRICS se expanda com base na utilização de moedas locais, as "regras do jogo" têm de ser diferentes das que vigoram atualmente a nível internacional. A simples utilização mais ampla de moedas locais reproduzirá no seio do BRICS as mesmas contradições que atualmente afligem o sistema internacional de comércio e pagamentos.
Os acordos comerciais bilaterais que a Índia mantinha com a União Soviética nas décadas após a Independência precisam de ser reexaminados com vista a serem tomados como modelo neste contexto. Esse comércio era realizado em grande parte por empresas do setor público de ambos os lados, o que, se praticado em escala significativa atualmente, pode, em princípio, reduzir o espaço para a especulação cambial. Além disso, uma vez que os excedentes e défices não liquidados eram estendidos (carried over), isto era análogo a uma concessão automática de crédito pelo país com excedente ao país com défice. E, uma vez que esses excedentes e défices eram eliminados ao longo do tempo através de compras adequadas, não se colocava a questão de o país com défice ter de praticar, por si só, "austeridade" para eliminar o seu défice. O acordo comercial indo-soviético não foi, portanto, afetado pelos problemas que os países do Sul Global hoje enfrentam ao abrigo do atual regime internacional. A expansão do comércio intra-BRICS com base em moedas locais poderia ocorrer hoje, inicialmente, através de acordos bilaterais entre os países membros, seguindo as linhas do acordo comercial bilateral indo-soviético.
É revelador que, embora a expansão do comércio intra-BRICS através da utilização de moedas locais — o que desempenharia um papel benéfico ao eliminar o papel do dólar como meio de circulação nesse comércio — tenha sido amplamente mencionada na cimeira do BRICS, os problemas práticos a ela associados não tenham sido discutidos. Isto apenas demonstra o longo caminho que o BRICS tem de percorrer antes de se tornar uma força significativa na arena global. De facto, dada a sua natureza diversificada, marcada pela presença de países pró-imperialistas no seu seio, continua a ser uma questão em aberto se o BRICS irá, de facto, chegar ao fim do percurso.