NIKA DUBROVSKY: Olá, sou a Nika Dubrovsky e estou muito feliz por vos convidar para a série de palestras "The Economy at the End of the World", no Instituto David Graeber. Hoje, Michael Hudson e Kathleen Tyson vão falar sobre o ouro, e isso é particularmente interessante para mim porque é a primeira vez na minha vida que estou em Hong Kong, que parece estar a tornar-se um dos muitos centros que irão acolher esta nova infraestrutura financeira internacional. Kathleen Tyson é provavelmente uma das melhores pessoas para falar sobre como este novo sistema está a ser reconstruído neste momento, e como a compensação e a liquidação de pagamentos estão a passar de um mundo unipolar para um mundo multipolar. Michael Hudson é a pessoa ideal para falar sobre como o sistema do ouro foi construído, tendo-o estudado durante muitos, muitos anos.
Especificamente no seu livro Superimperialism, de 1972, ele demonstrou como o sistema dólar-petróleo nunca se resumiu apenas a serviços de pagamentos internacionais convenientes, mas sim à cobrança de um imposto colonial oculto ao resto do mundo. Portanto, se agora estamos a avançar para um sistema que estará ligado ao ouro, como seria esse sistema? Seria um sistema melhor? Proporcionaria mais autonomia aos restantes países? E como seria o mundo quando passar, gradualmente, de um sistema dominado pelo dólar para um sistema multipolar? E agora a palavra volta a ser do Michael.
MICHAEL HUDSON: Bem, o ouro já não faz parte dos sistemas monetários nacionais, porque não há ouro suficiente para todos. Os sistemas monetários modernos baseiam-se todos no papel, não no ouro. E a única razão pela qual se verifica um ressurgimento do papel do ouro a nível internacional é para liquidar os défices da balança de pagamentos entre países. E o principal défice da balança de pagamentos, durante muitos anos, foi o dos Estados Unidos. E, desde o século XIII, os défices da balança de pagamentos de maior dimensão de todos os países têm sido, de longe, os dos governos, para pagar dívidas de guerra ou para entrar em guerra. Foi isso que, basicamente, obrigou os Estados Unidos a deixar de garantir que o dólar em papel fosse tão válido quanto o ouro, assim que entrou em guerra na Coreia e, posteriormente, expandiu as suas despesas militares da Guerra Fria por todo o Sudeste Asiático e pelo resto do mundo. As despesas de guerra representaram a totalidade do défice da balança de pagamentos dos Estados Unidos, desde a Guerra da Coreia até à década de 1970. Por isso, gostaria de dizer apenas algumas palavras sobre como o ouro foi sendo eliminado dos sistemas monetários nacionais, para que possamos isolar qual é o seu papel na economia internacional, onde agora representa apenas um dos muitos investimentos em que os governos podem gastar todos os seus fluxos de dólares, euros e moedas estrangeiras que estão a receber, agora que já não os vão gastar simplesmente comprando dívida do Tesouro dos EUA.
Por isso, gostaria de dizer apenas algumas palavras sobre a grande revolução monetária que ocorreu no final do século XVII, quando se tornou evidente que não havia moedas de prata e ouro suficientes para permitir que os reis pagassem as suas dívidas de guerra à classe bancária internacional que se vinha desenvolvendo desde os séculos XII e XIII. Tínhamos os reis de França, Espanha e Áustria a entrarem em incumprimento, e os governos tinham de pagar taxas de juro muito elevadas, porque comprar dívida pública era muito arriscado. Bem, imaginem os problemas que a Grã-Bretanha enfrentou após a Revolução Gloriosa, de caráter anticatólico, em 1688. O problema era: como é que o governo iria fazer o que os reis britânicos costumavam fazer e entrar em guerra contra a França e outros países? Bem, obviamente, isso iria implicar uma enorme dívida pública. O governo da Grã-Bretanha tinha-se financiado através da emissão de "tallies", paus de madeira que as pessoas podiam utilizar para pagar os impostos vencidos e outras dívidas. Mas o que aconteceu foi uma inovação verdadeiramente espantosa. O Banco de Inglaterra foi criado em 1694. Angariou 1,2 milhões de libras esterlinas sob a forma de dívida pública britânica e, por sua vez, emprestou esse montante ao governo em troca do direito de imprimir papel-moeda com base nessa dívida. Ora, o papel-moeda só começou realmente a ser utilizado no início do século XVII. Tudo começou em 1609 com o Banco de Amesterdão, que funcionava de forma muito semelhante a uma caixa económica e possuía reservas a 100%, todas em moeda metálica, prata e ouro. E emitia notas de papel indicando que estas representavam direitos sobre as reservas de moeda metálica que possuíam nos seus cofres. E as pessoas achavam mais prático utilizar moeda de papel do que moeda metálica, porque não ficava danificada. Não se desgastava. Não havia uma grande variedade de moedas estrangeiras, sendo todas avaliadas pelo seu teor de prata. Na verdade, o mundo inteiro funcionava com base na prata até ao fim das Guerras Napoleónicas, em 1815, quando a Grã-Bretanha adotou o padrão-ouro; depois, a Alemanha seguiu o exemplo, adotando o padrão-ouro após vencer a Guerra Franco-Prussiana em 1871 e insistir que a França pagasse todas as suas reparações em ouro. Portanto, estamos a falar principalmente de lingotes de prata, mas, naquela época, tudo isso era considerado parte da moeda corrente.
Bem, o que aconteceu foi que o Banco de Inglaterra emprestou essa prata ao governo e passou a ter o direito de criar papel-moeda. Assim, as dívidas que o Banco de Inglaterra detinha constituíam o seu capital inicial. Portanto, o que era uma dívida pública era um ativo para o Banco de Inglaterra. E este conseguia emitir notas com base nessas dívidas e também utilizar esse capital para financiar o comércio. E era isso que os banqueiros faziam no século XVII. A maioria dos interesses bancários da época ganhava dinheiro com o financiamento do comércio e do câmbio, que inicialmente estavam isentos de todas as leis contra a usura.
Bem, as taxas de juro baixaram porque, agora, os governos já não precisavam de recorrer a credores privados para se endividarem. Podiam contrair empréstimos junto do Banco de Inglaterra, e mais tarde junto do Banco de França, e, por fim, junto de outros bancos centrais. E assim, hoje em dia, os bancos centrais detêm dívida pública e criam dinheiro, que gastam ou, em grande parte, financiam nos outros bancos comerciais em todo o sistema bancário. Assim, toda a base de ativos das reservas do sistema bancário nacional é constituída por dívida pública. E foram necessários alguns séculos para que isso se tornasse uma ideia aceitável. Os bancos conseguiram manter esta dívida com taxas de juro em queda porque contavam com os bancos centrais para financiar as suas despesas de guerra e outras despesas. Mas os governos não imprimiam a moeda de outros países. Esse é o problema. Em qualquer governo, todo o dinheiro que tem no bolso — as notas de dólar ou de libra esterlina, qualquer que seja a moeda em papel que possua — é, tecnicamente, um passivo do governo. E pode ser reembolsado por isso. Se tiver uma nota de cem dólares, o governo dar-lhe-á, por exemplo, cinco notas de vinte dólares.
Mas houve um momento em que, até 1971, toda a moeda fiduciária americana era garantida em 25 por cento por ouro. As pessoas ainda não acreditavam totalmente que os governos pudessem simplesmente criar dinheiro de dívida sem qualquer ativo que o garantisse. E esse é o problema. Bem, o problema da Grã-Bretanha era que a maior parte das suas dívidas de guerra era para com os holandeses, e essa é uma moeda diferente. E a Grã-Bretanha não podia imprimir moeda holandesa. Assim, a prata tornou-se o meio de liquidar as suas dívidas externas. E a maioria das dívidas públicas, como disse, tem sido, desde então, resultado do financiamento de guerras. E o dólar americano, a partir de 1934, era totalmente conversível — a moeda fiduciária — em ouro, a, creio eu, pouco mais de vinte e um dólares por onça, até que Roosevelt impediu oficialmente os americanos de deterem ouro monetário. Ele desmonetizou o ouro, mas este continuava a ser mantido como garantia da moeda fiduciária.
Bem, avançando até aos dias de hoje. Donald Trump declarou guerra — uma guerra económica contra o resto do mundo, ao que parece. E agora os Estados Unidos e os seus satélites estão a confiscar o ouro e os depósitos bancários de outros países declarados inimigos. Os EUA ordenaram à União Europeia que confiscasse 300 mil milhões de dólares em depósitos da Rússia na Euroclear, em Bruxelas, e os Estados Unidos instruíram o Banco de Inglaterra a confiscar o ouro da Venezuela. Como se vê, Trump está, essencialmente, a agir como um pirata por todo o mundo. Em 1971, os Estados Unidos simplesmente deixaram de liquidar em ouro as suas despesas em dólares no Sudeste Asiático — na Guerra do Vietname, no Laos e em todo o resto do mundo.
Outros países perguntaram: "Bem, em que é que vamos manter as nossas reservas monetárias?" Estavam dispostos a confiar na moeda fiduciária dos EUA, nos títulos emitidos pelo Tesouro dos EUA, como se estes ainda fossem tão bons quanto o ouro. Ninguém previu que a economia dos Estados Unidos se financeirizasse e se autodestruísse da forma como aconteceu. Mas é isso que a economia dos EUA faz. Por isso, agora a questão é: bem, o que vamos realmente fazer com todos estes títulos do Tesouro que temos nas mãos? E logo após os Estados Unidos terem desmonetizado o ouro, o governador do Texas, Connally, disse: "Bem, o dólar é nosso, mas o problema é vosso; usem simplesmente estes dólares para pagarem uns aos outros". Ora, os outros países já não estão dispostos a fazer isso porque o dólar já não é seguro. Não só os Estados Unidos são incapazes de pagar efetivamente, de dar aos outros países qualquer tipo de ativo caso estes queiram resgatar esses dólares, como também não estão dispostos a fazê-lo. Vão simplesmente dizer: "Bem, vocês têm os dólares em papel, e pronto".
Assim, nos últimos anos, à medida que continuaram a crescer e a acumular as suas reservas monetárias, os países procuraram alguns dos seus ativos. O que se pode fazer? Bem, que tipo de ativos têm eles? Um desses ativos é a moeda chinesa, o RMB. A China ajudou-os a fazer isso, estabelecendo Hong Kong como um veículo. Assim, é possível manter o dinheiro na moeda chinesa. Outros governos detêm as moedas uns dos outros. Também estão a deter ouro porque, na verdade, não há muitas oportunidades de investimento. Mais valia investirem em tungsténio, terras raras ou cobre, especialmente em matérias-primas. Mas uma das vantagens do ouro é que não tem realmente qualquer utilização alternativa, exceto para artigos de luxo. E, se o colocarem nas janelas, é uma boa proteção ambiental contra o calor. Mas o ouro é algo cuja oferta é limitada e é um ativo puro. Não é uma dívida.
E estamos agora num período em que as dívidas não podem ser pagas de forma generalizada, desde os Estados Unidos até aos países do Sul Global, passando por todos os países que enfrentam o aumento dos preços do petróleo e do gasóleo, o que está a provocar uma crise. Por isso, o ouro é apenas um tipo de ativo que as pessoas procuram quando não conseguem encontrar uma alternativa numa situação de emergência. Portanto, penso que o resto do nosso programa se deverá centrar no tipo de nova organização monetária internacional que irá coordenar a forma como os países irão denominar e regular as poupanças internacionais que os países com excedentes de pagamentos acumulam em relação aos países com défices de pagamentos. Esse é o principal problema internacional que se verifica atualmente, e o ouro não consegue resolver este problema. Agora, Kathleen, a palavra é sua.
KATHLEEN TYSON: Certo. Bem, por onde começar? 2026 é um ano curioso. Tem sido agitado. Mas um desses acontecimentos é um êxodo de ouro dos Estados Unidos. O ouro é agora a maior exportação individual dos Estados Unidos. Portanto, não é verdade que não se possa trocar dólares por ouro. É possível. E parece que alguém o está a fazer, porque uma grande quantidade de ouro está a sair repentinamente, mais do dobro da quantidade de ouro que saiu dos Estados Unidos no ano passado. O número que tenho aqui é de 260 toneladas métricas, o que é bastante elevado. E parte desse ouro chegou a Londres. O Banco Central dos Países Baixos retirou o seu ouro dos Estados Unidos e depositou parte no seu próprio cofre nacional e parte no Banco de Inglaterra, para que, caso necessitem de liquidez, possam negociar no mercado da London Bullion Market Association, aqui em Londres.
Além disso, verificou-se também um aumento de quase mil toneladas em Hong Kong e não creio que se trate apenas de ouro comprado. O meu palpite é que Hong Kong inaugurou, em julho, uma entidade chamada Hong Kong Precious Metals Clearing Corporation. Trata-se de um novo mercado. É apenas um mercado interbancário. Por isso, só negoceia em grandes quantidades, em barras de 400 onças — "London Good Delivery", já agora. Assim, está a competir muito diretamente com a LBMA em Londres. E, na verdade, conta com os mesmos bancos que a LBMA. Os cinco maiores bancos da LBMA também fazem parte da HKPMCC. Gostaria que tivessem encontrado um nome mais eufónico. Não há maneira de pronunciar essa sigla. Assim, temos o JPMorgan, o Citi, o Standard Chartered, o HSBC e o UBS, todos eles os maiores operadores em Londres e os maiores operadores em Hong Kong. O problema com o mercado de Hong Kong é que nenhum deles detinha grandes quantidades de ouro em Hong Kong. Os seus principais mercados eram Nova Iorque e Londres e, até certo ponto, a Suíça. Portanto, o que penso que estamos a assistir agora é a uma grande movimentação de ouro: saída dos Estados Unidos, saída da Suíça, mas entrada em Londres. Os cofres da LBMA registaram, de facto, um aumento de 1 100 toneladas este ano, e 1 000 toneladas para Hong Kong. Assim, o que estamos a ver é que os mercados estão a deslocar-se dos Estados Unidos e da Suíça para Londres e Hong Kong, que se tornam os principais mercados interbancários.
Mas, de qualquer forma, há muito ouro em movimento. E, claro, Hong Kong concebeu a infraestrutura para ser atrativa não só para os bancos, mas também para os bancos centrais. Querem que os bancos centrais voltem a basear-se nas reservas de ouro. Eles próprios passaram anos a fazê-lo. Mas mesmo com a China a adquirir ouro — e acabou de comprar uma quantidade recorde, mais vinte e três toneladas no mês passado; há dois anos consecutivos que vem comprando, o que constitui a sequência mais longa de compras desde que começou a fazê-lo —, mesmo com todas as compras que a China está a fazer, o ouro representa apenas 8% das reservas do Banco Popular da China. Continuam a ser o maior detentor de reservas cambiais. E o ouro representa apenas 8% desse total, o que é bastante surpreendente quando se pensa na quantidade de ouro que têm vindo a comprar.
Mas a China quer incentivar não só a si própria e aos seus cidadãos a comprar ouro, mas também outros bancos centrais. E isso está a começar a acontecer. Assim, o Banco da Coreia, na Coreia do Sul, sob a liderança de um novo governador, Shin Hyun-song, que passou toda a sua vida em Londres e em Basileia. Uma das suas primeiras medidas, logo após assumir o cargo, foi comprar ouro pela primeira vez desde 2012, o que serve para lembrar que ele está de volta à Ásia. Depois, curiosamente — e isto é surpreendente —, o Bundesbank, o banco central alemão, o Deutsche Bundesbank, que não comprava ouro desde 1968, anunciou agora que está a considerar a compra de ouro. Uma decisão muito, muito corajosa. E depois há pequenos países que estão a traçar novos caminhos recorrendo ao ouro. O meu favorito, neste momento, é o Zimbábue. O Zimbábue é sinónimo de hiperinflação na maioria das conversas. Mas, em 2024, lançaram uma nova moeda chamada ZiG. A moeda costumava chamar-se ZIM e agora chama-se ZiG. E o ZiG é respaldado por uma reserva que funciona como um sistema misto de câmbio e ativos. Assim, cada ZiG emitido deve ser respaldado por divisas estrangeiras ou por ouro detido na reserva. E agora, em apenas dois anos, a inflação no Zimbábue é de 2,6 por cento, inferior à inflação dos Estados Unidos. Ora, esse é um resultado verdadeiramente impressionante. Quando a moeda foi lançada, a inflação situava-se em cerca de 65 por cento e agora está nos 2,6 por cento.
Isso despertou muitos bancos centrais em África para que reconsiderassem a sua política monetária. Porque todos lá, em países minúsculos cujas fronteiras foram traçadas em Londres e em Paris, têm problemas com a inflação. Sabem, existem cinquenta e nove moedas — bem, não são cinquenta e nove, porque há uma moeda comum na África Oriental. Mas há muitas moedas e todas elas têm sido propensas à inflação. Porque muitas delas são economias orientadas para a exportação que não têm controlo sobre os preços e têm de importar alimentos, equipamento mecânico e outros bens que não são produzidos em África. Não há nenhuma refinaria de ferro em África. Um continente enorme, sem nenhuma refinaria de ferro. Ora, esse é precisamente o modelo imposto a África, em que o Ocidente disse: "Vocês vão desenvolver-se se simplesmente pedirem mais dinheiro emprestado e nós ficarmos com todos os vossos recursos". Por isso, muitos países estão agora a olhar para o Zimbabué e a pensar: "Oh, é um resultado impressionante, isto funciona aqui". O ouro não tem de constituir 100% da reserva, como disse, o dólar foi apenas 25% durante décadas. O ZiG provou que é possível ter uma reserva parcial de ouro e que isso, mesmo assim, melhora a confiança na moeda e reduz a inflação.
Por isso, penso que o que estamos a ver neste momento é uma nova forma de pensar. Apesar dos prémios Nobel de Economia, grande parte do mundo está à procura de novos modelos, novas formas de pensar, opções. E acho que isso é ótimo. Penso que um dos desastres dos últimos trinta anos tem sido a tirania do BIS, do FSB e do FMI, que afirmam que só existe um método correto e que é preciso harmonizar-se com os nossos padrões. Caso contrário, condenamo-vos às trevas exteriores. Na verdade, acho que a opcionalidade é brilhante, porque permite ver e avaliar o que funciona e o que não funciona, e tomar melhores decisões ao longo do tempo. Por isso, vou ficar por aqui. Passo a palavra de volta a si.
MICHAEL HUDSON: Muito bem. A questão é o que fazer em relação a tudo isto. Já em 1975, fui à Casa Branca para apresentar um argumento perante o Tesouro dos EUA, juntamente com Herman Kahn, defendendo que o ouro era o "metal da paz", porque, enquanto o ouro tivesse de ser o meio de liquidar défices da balança de pagamentos, nem os Estados Unidos nem qualquer outro país teriam mais condições para entrar em guerra. E, como disse nas minhas observações iniciais, a razão pela qual o papel-moeda foi criado foi permitir que os governos contraíssem dívidas de guerra, as financiassem e efetuassem os seus pagamentos através de promissórias que os bancos centrais aceitavam, e que os banqueiros internacionais aceitavam, porque os bancos centrais existiam para, de alguma forma, tornar solventes as dívidas de guerra dos governos. Mas agora estamos perante países insolventes, e certamente não se pode voltar a uma moeda baseada no ouro, nem a poupanças baseadas no ouro, para grande parte do mundo, porque não há ouro suficiente para todos e o preço subiria. Além disso, qualquer tipo de ativo fixo irá limitar a capacidade dos governos de se endividarem. Hoje em dia, muitos países do Sul Global, da Europa, Ásia, a registar défices comerciais e dívidas na balança de pagamentos devido à guerra do petróleo. Por isso, tem de haver algum tipo de meio alternativo de liquidação. Tem alguma ideia sobre o tipo de instituição que poderia ser criada? Obviamente, não o FMI, como já discutimos anteriormente. Não queremos uma instituição que imponha austeridade.
Queremos uma instituição que permita que as economias cresçam, mas que, de alguma forma, lhes ofereça algo que seja aceitável e não seja uma mera doação, como seria o caso de conceder empréstimos ao Tesouro dos EUA, quando não há nada a fazer senão usá-los como lembranças para pagar uns aos outros, se conseguirem encontrar algum tolo disposto a aceitar tudo isso em troca de algum tipo de recursos reais.
KATHLEEN TYSON: Recursos reais. Acho que isso me faz lembrar do grande acordo desta semana, que é o facto de Trump e Putin terem chegado a um acordo sobre o gasóleo. Então, pensemos no gasóleo como ouro líquido. É a liquidez que os bancos centrais não conseguem imprimir e que faz funcionar todas as economias. Faz funcionar a agricultura e a pesca. Faz funcionar os transportes. Faz funcionar as forças armadas. As forças armadas são os maiores consumidores de gasóleo do planeta, bem como de combustível para aviões. A Europa continua a chamar Putin de Satanás e a cortar relações. Anunciaram 1 100 novas sanções contra a Rússia esta semana, na sua, não sei, vigésima ronda. E aí temos Trump a virar o jogo contra eles, a fazer um acordo com Putin e a oferecer-se para vender à Europa o gasóleo de Putin pelo triplo do preço que pagavam a Putin em 2021.
Por isso, não acho que o mundo tenha escassez de matérias-primas. Mas a questão é que há cem anos que nos dizem que a troca é impossível, que é preciso exportar os produtos primários, vendê-los em dólares americanos nos mercados ocidentais e, depois, importar produtos acabados. E, ao fazer isso, claro, os países nunca se desenvolvem. Nunca conseguem realmente sair da armadilha da dívida. Acho que foi o Gana esta semana; pediram-lhes para adiar uma nova regra que exigia o processamento local de lítio. E essa regra deveria entrar em vigor em janeiro, porque querem vender lítio transformado, não lítio em bruto. Pediram-lhes que a adiassem, mas, esta semana, decidiram finalmente: "Não, não vamos adiá-la. Vão ter de o transformar localmente. Por isso, ponham mãos à obra, construam as fábricas". E estamos a ver isso em vários locais em África. Obviamente, os Estados do Sahel estão agora a insistir no processamento local de ouro. Foram inauguradas duas refinarias para a produção de lingotes locais. O processamento local de urânio está em curso. E, obviamente, a agricultura está cada vez mais localizada, à medida que os países lutam pela segurança alimentar.
Por isso, penso que a China está a transformar o ouro numa mercadoria para o comércio global. Estão a fazê-lo através de Hong Kong e de Xangai, mas principalmente de Hong Kong. Neste novo mercado interbancário, é possível negociar em renminbi, dólar americano, euro ou dólar de Hong Kong. Isso dá-lhe a opção de escolher entre quatro moedas diferentes para comprar ouro em Hong Kong e armazená-lo lá, ou exportá-lo. Quanto ao cofre da HKPMCC — têm de arranjar uma sigla —, tem uma capacidade de 2 000 toneladas no aeroporto, na zona aeroportuária. Por isso, está seguro na zona aeroportuária, pronto para embarque, sem passagem pela alfândega. E, como sabem, estão a utilizar o ouro como mercadoria para regularar desequilíbrios, mas penso que outros países estão agora a explorar a seguinte questão: tenho recursos; se não os exportar como recursos primários, mas sim como recursos secundários ou transformados, irei aumentar o seu valor no sistema global e a minha prosperidade nesse mesmo sistema? Por isso, penso que estamos a assistir a muitas experiências. Não creio que haja apenas uma resposta certa neste momento. E não creio que seja mais uma instituição. A razão pela qual sou muito cautelosa em relação a qualquer solução institucional é que esta criaria um ponto único de falha que seria, obviamente, alvo de ataques.
MICHAEL HUDSON: Adoro a sua ênfase no gasóleo e no petróleo como o novo ativo pós-ouro. Vejamos quais os países que vão realmente assumir a liderança na criação de uma alternativa ao sistema de dívida do dólar, que tem sido utilizado como arma pelos Estados Unidos. Bem, por um lado, será a China, porque a China possui enormes reservas internacionais, como acabou de salientar, mas também serão a Rússia e o Irão. E estes três membros da Organização de Cooperação de Xangai, penso eu, terão muito mais probabilidades de liderar estes novos acordos monetários do que qualquer iniciativa que possa surgir dos países do BRICS, que são simplesmente demasiado heterogéneos.
Bem, a vantagem de a Rússia e o Irão fazerem parte disto é que são capazes de fornecer o que o resto do mundo vai precisar. Vejamos o caso do Irão. Eles podem dizer: "Bem, tem havido muita destruição aqui. Vamos precisar de muitas importações para compensar o isolamento que os Estados Unidos nos impuseram desde que derrubámos o Xá, em 1979. Vamos precisar de muito equipamento vossos, produtos farmacêuticos, obras de construção. Com o que podemos pagar? Podemos pagar em petróleo". O mesmo se aplica à Rússia. Portanto, os pagamentos — e isto é, de facto, uma espécie de promissória que constituiria uma forma de dívida pública, uma vez que se trata de uma obrigação do governo perante outros governos, através dos respetivos bancos centrais, para liquidar os saldos que, em última análise, têm em créditos sobre o fluxo de petróleo, que a Rússia e o Irão possuem. Imaginem só: a Rússia e o Irão com o seu petróleo e a China com as suas reservas cambiais, constituem uma massa crítica. E esta massa crítica é suficientemente grande para servir de base. Pode pensar nisso como um cristal de cátodo de cobre na refinação eletrolítica que vai continuar a crescer, crescer e crescer à medida que atrai, neste caso, outros membros para si.
Claro que o problema na criação de qualquer organização internacional é que, no início, esta será bastante limitada. Por isso, penso que o núcleo é constituído apenas por estes três países que mencionámos. Mas, de alguma forma, estes acordos serão formalizados. Ao contrário do ouro, as obrigações petrolíferas dos produtores de petróleo para com os consumidores de petróleo que estão a trocar os seus serviços de investimento com o Irão e a Rússia não constituem um tipo de ativo em que os mercados privados possam investir. Não vão transformá-las numa criptomoeda ou numa moeda eletrónica. Não serão um veículo para especulação. Vai limitar-se exatamente ao que estamos a dizer, a menos que tenha alguma sugestão sobre como institucionalizar isto.
KATHLEEN TYSON: Não, na verdade, acho que é esse o ponto forte do BRICS. Não sou tão crítica em relação ao BRICS como o senhor. Sim, é heterogéneo, mas, tal como a ASEAN, não há nada de obrigatório. Tudo é acordado bilateralmente. Por isso, a Índia recusa-se a fazer negócios com a China. Tudo bem. A Índia continuava a precisar de um porto. Recorreu à Dubai Ports World, dos Emirados Árabes Unidos, para construir o seu novo superporto de contentores de águas profundas. Tinha toda aquela linha costeira e não possuía um único superporto de contentores. É claro que a Índia não é uma grande potência industrial, mas deveria ser. Portanto, o que admiro no BRICS é, mais uma vez, a opcionalidade. Não há nada de obrigatório. Não é como na UE, onde ditam as regras a partir de Bruxelas e insistem que se cumpra até à mais pequena vírgula; caso contrário, punem-nos e retiram-nos o dinheiro. O BRICS reconhece que é heterogéneo e permite que os países que o integram negociem bilateralmente entre si. E a África do Sul precisava de modernizar a sua rede elétrica. E, obviamente, é um verdadeiro inferno de corrupção e fracasso. Mas a China disse: "Tudo bem, nós tratamos disso." E, no espaço de um ano, as falhas de energia terminaram.
Assim, a China provou que tem capacidade para entrar em países complexos com problemas sistémicos e, mesmo assim, cumprir o prometido. Fez praticamente o mesmo na Argentina. A Argentina é, claro, um caso perdido e um incumpridor crónico. Precisavam de uma nova rede de telemóveis 5G. Toda a gente precisa de banda larga. Por isso, a Huawei foi para a Argentina e construiu-lhes uma rede nacional de banda larga 5G. O problema era o pagamento. A Argentina estava sem reservas e já tinha voltado a entrar em falência. Mas adivinhem só? Eles têm carne de vaca. Os chineses comem muita carne de vaca. E o fundador da Huawei tinha um filho no ramo da importação de alimentos. Assim, a Huawei foi paga com carne de vaca argentina.
Existem outras opções além de simplesmente dizer: "paguem-me em dólares" ou mesmo "paguem-me em ouro". Os países têm problemas diferentes, soluções diferentes. E, na verdade, penso que a força do BRICS reside na flexibilidade e na procura de soluções que se adequem a ambas as partes. A Huawei, a Argentina, ou a Dubai Ports World, a Índia. Também não tem de ser apenas as nações a tomarem medidas. Há muitos intervenientes no mundo que são atores não estatais e que podem entrar em cena e fazer as coisas acontecerem. Por isso, penso que vamos ver mais disso. E, obviamente, os modelos bem-sucedidos tenderão a ser replicados. Não se pode definir exatamente o que é o BRICS, porque vai mudando de ano para ano, dependendo de quem o acolhe. Mas leio sempre a declaração conjunta de cada cimeira do BRICS. E há instituições a crescer nos bastidores, sabe, as comissões e subcomissões que estão a tentar chegar a quadros de colaboração para o progresso em tudo, desde normas alimentares até à exploração espacial. E há, na verdade, muito a ser feito que simplesmente não vemos nas cimeiras propriamente ditas.
MICHAEL HUDSON: Bem, descreveu um conglomerado de acordos de troca (barter)para tudo isto. E, claro, era assim que o mundo funcionava nas décadas de 1960 e 1970, especialmente nos anos 60, quando a União Soviética… o que é que eles iam fazer? Os Estados Unidos estavam a isolá-la naquela altura, tal como fazem agora com a Rússia. Faziam acordos de troca para obter cereais canadianos ou outros produtos. E até o Japão, por exemplo, estava a fazer um acordo com o Canadá para receber um pagamento em cobre canadiano, de modo a que o Japão investisse no Canadá. Já recebia cobre como pagamento por tudo isto. Por isso, penso que o que estamos a ver agora é uma reinvenção espontânea da roda dos acordos de troca.
Mas vejamos o caso da Índia. Esse é o exemplo perfeito. Atualmente, o principal comércio da Índia é com a Rússia, no que diz respeito ao petróleo. Assim, a Rússia fornecia petróleo à Índia com um desconto. A Índia foi muito implacável ao obrigar a Rússia a vender petróleo a, creio eu, algo como mais de 25 dólares abaixo do preço nominal mundial normal, e pagava em rúpias. Assim, a Rússia acumulou moeda indiana e o valor da rúpia estava a desvalorizar-se drasticamente. Portanto, isso não é um negócio. Simplesmente não se pode aceitar a moeda estrangeira de outro país, a menos que se trate de um país com um excedente comercial e de pagamentos muito forte, como o Canadá. Então, como é que a Rússia e a Índia vão organizar o seu comércio?
KATHLEEN TYSON: Exato. Bem, isso era um problema. A rupia está sob ataque. Está a desvalorizar-se rapidamente. O que a Rússia e a Índia acordaram foi que a Índia construiria navios para a Rússia. Ora, a Rússia é perfeitamente capaz de construir os seus próprios navios, mas consideraria útil dispor de navios. Por isso, a Índia está a construir alguns navios. Não sei se serão tão bons como os navios russos, mas está a construir alguns navios, o que, pelo menos, permite à Rússia uma saída da Índia, da armadilha da rupia. Além disso, a Rússia já não está a oferecer descontos. Tem muitos compradores para o seu petróleo, gás e destilados. Não há falta de compradores neste momento, porque toda a gente está desesperada com o Golfo Pérsico fora de serviço.
E, infelizmente, tanto Sana’a como Riade sofreram hoje golpes graves. E os iemenitas aconselharam qualquer pessoa que trabalhasse numa fábrica da Aramco, em qualquer parte da Arábia Saudita, a evacuar. Portanto, a situação está, na verdade, a piorar dia após dia, de forma bastante radical. Assim, a Rússia já não tem falta de compradores. A Índia perdeu o seu estatuto de cliente preferencial, se é que alguma vez o teve. E a Índia terá de encontrar uma forma de controlar a rupia e melhorar a sua estabilidade. Ora, isto vai ser, penso eu — você escolheu a Índia —, a Índia é um dos países mais duramente atingidos neste momento por praticamente tudo, porque não só foi fortemente afetada pela perturbação no Golfo, como também está a ser fortemente afetada pela IA ou SI, seja lá o que for. Vamos chamá-la de inteligência artificial só por diversão, porque estamos habituados a isso. E porque isso deixa o Trump descontente.
A IA vai ser muito disruptiva para o modelo de negócio indiano de serviços e TI. A Índia tem o maior segmento de TI do mundo. E depende muito, muito mesmo, dos contratos e da subcontratação dos EUA, da Europa e do Reino Unido para a Índia. Depende também muito, muito mesmo, das remessas dos indianos que trabalham no estrangeiro. Agora, Trump atacou diretamente o sistema H-1B e afirmou que vão impedir que as principais empresas de subcontratação para a Índia, como a Microsoft, patrocinem green cards. Por isso, a Índia vai passar por alguns anos difíceis. Não se trata apenas da rupia ou do comércio de energia. Há também a disrupção provocada pela IA, que vai ser um grande problema para o setor de TI indiano. E ninguém sabe exatamente como isso vai evoluir, porque é uma questão em constante mudança. A ação de Trump sobre a questão dos vistos H-1B e do patrocínio de green cards ocorreu há, quanto tempo, duas semanas? E acho que ninguém esperava por isso.
Por isso, há muita agitação de todos os lados neste momento, com muita incerteza. E muitos países estão a começar, até mesmo os Estados vassalos mais fiéis, a queixar-se de que os Estados Unidos já não são de confiança. Por isso, sim, tenho pena da Índia. Acho que são um dos países mais duramente atingidos por toda esta cascata de acontecimentos que se está a verificar neste momento.
MICHAEL HUDSON: Bem, Kathleen, o problema não é simplesmente que os EUA não sejam de confiança. O que acabaste de salientar em relação à Índia, a questão central é que os Estados Unidos estão a tentar agir como um sabotador de qualquer tipo de acordo que não se centre no dólar e na capacidade do dólar de simplesmente injetar dólares na economia, sem nunca ter de pagar nada por isso, limitando-se a passar notas promissórias e a dizer: "Bem, gastem isso entre vós". Os EUA vão tentar criar caos sempre que puderem. E, no caso da Índia, o problema é que está a tentar jogar nos dois lados ao mesmo tempo. Está a tentar vincular-se mais estreitamente à economia dos EUA, onde tantos dos seus imigrantes desempenham um papel importante no setor das tecnologias da informação americano e onde os imigrantes indianos têm o rendimento mais elevado de qualquer grupo étnico nos Estados Unidos, porque muitos têm mais do que um emprego. Bem, os indianos também mantêm laços com os israelenses, pelo que estão realmente integrados no eixo EUA-Israel. Ora, pode imaginar o que vai acontecer quando o Irão e outros países conseguirem começar a exportar o seu petróleo para todo o mundo que dele necessita, agora que as exportações de petróleo da Arábia Saudita e do Golfo Pérsico, fora do Irão, estão interrompidas por um período que varia entre sete e dez anos. O que vai acontecer? Enquanto a Índia e outros países — pode incluir a Turquia nisto — tentarem jogar nos dois lados ao mesmo tempo, tanto do lado dos EUA como do lado não americano, não serão tratados com prioridade pelo Irão e pela Rússia, que estão a tentar utilizar o seu petróleo e as suas relações económicas com os países do Sul Global e com os países que apoiam a sua política externa, e não a política dos EUA que os declarou inimigos.
KATHLEEN TYSON: Penso que vamos assistir a muitas mudanças e a uma profunda reconsideração do que funciona e do que não funciona. É uma das razões pelas quais gosto muito de dados. Gosto muito de medir resultados. Sei que não é popular porque revela, como sabem, qual o sistema que está a funcionar e qual o que está a falhar, mas gosto mesmo de resultados mensuráveis. E penso que essa é uma forma de avançarmos: sendo mais rigorosos quanto a medidas padronizadas do que está a acontecer, para que os países possam aprender mais rapidamente uns com os outros.
Muitas pessoas não compreendem como a China funciona porque dizem que é uma ditadura. Um único homem diz a 1,4 mil milhões de pessoas o que fazer. Na verdade, a China é a grande economia mais descentralizada, onde 86 por cento da despesa pública ocorre a nível municipal e provincial. E, na verdade, apenas a segurança nacional, as forças armadas e algumas outras áreas estão centralizadas em Pequim. A nível municipal e provincial, sim, claro, recebem-se as diretrizes do partido: este é o plano quinquenal, eis os vossos objetivos. Mas também é concedida uma certa margem de manobra, tendo em conta as condições locais, quanto à forma de cumprir esses objetivos. E é aí que entra a avaliação, porque a China avalia tudo. E identifica muito rapidamente o desempenho acima da média. Identifica muito rapidamente o desempenho abaixo da média. E, então, Pequim dá um empurrãozinho para dizer: talvez precisem de estudar o que estão a fazer aqui, onde o desempenho é superior. Ou, se quiserem, transferiremos para vocês uma das equipas deles que está a ter um desempenho superior, para que possam começar a ter um desempenho superior. Na verdade, intervêm bastante para equilibrar o sistema a nível nacional, com vista a melhorar o desempenho, porque em qualquer sistema haverá líderes e retardatários. E o sistema chinês, tal como o desenvolveram ao longo de — serão quinze planos quinquenais? Sim, quinze — consiste em identificar os líderes e os retardatários e utilizar os líderes para impulsionar o processo nos retardatários.
Assim, penso que se pudéssemos fazer isso a nível global, para que os países pudessem aprender uns com os outros muito rapidamente, sabe, tipo: "Ok, agora temos… o Burquina Faso tem a sua própria refinaria de ouro e está a produzir os seus próprios lingotes de ouro". Será que isto está a contribuir para um desempenho superior no Burkina Faso? Se estiver, será que outros produtores de ouro em África deveriam ter refinarias? Como disse, meu Deus, a África acabou de ter a sua primeira refinaria de petróleo, apenas uma. Têm uma refinaria de petróleo e uma segunda em construção. Será que podemos ter mais refinarias de petróleo? Será que podemos ter, pelo menos, uma siderurgia, uma refinaria de ferro, para que a África possa produzir o seu próprio aço? Sabem, estas coisas, se as concretizássemos de facto — e não creio que, hoje em dia, se possa perguntar à IA como fazê-lo —, mas se conseguíssemos realmente localizar os elementos necessários para o êxito local, medir os resultados e, depois, comparar em condições equivalentes, sabem, grupos de pares, acho que poderíamos realmente avançar muito, muito, muito mais depressa do que temos avançado com os sistemas centralizados do FMI e do Banco Mundial, que se limitam a dizer que só há uma maneira de o fazer e que são eles a dizer-nos como.
MICHAEL HUDSON: Bem, esta é realmente a chave que está agora a revelar. A maior refinaria de petróleo fica na Nigéria. E, durante quase um século, a Nigéria exportou, através de Lagos, todo o seu petróleo bruto. E todos os lucros foram basicamente obtidos pela Exxon e por outras grandes empresas petrolíferas dos EUA. Foram as refinarias que lhes renderam dinheiro. Vai reparar que, durante cem anos, a indústria petrolífera dos EUA teve muito cuidado em nunca construir refinarias nos mesmos países onde o petróleo era produzido. Assim, podiam sempre forçar esses países: vendam as matérias-primas, nós é que ficamos com toda a margem de lucro, todos os lucros e todas as rendas de monopólio decorrentes da capacidade de refinação. É por isso que o petróleo da Venezuela era refinado noutro país. E o mesmo se aplica à Nigéria e a todos os outros países. E tudo isso me foi explicado pela Exxon e pela Standard Oil of New Jersey, na altura em que eu trabalhava na indústria petrolífera, nos anos 60. E então, pela primeira vez, a Nigéria diz: "Bem, agora podemos obter o valor acrescentado da refinação". Tal como o senhor salienta, se África puder produzir o seu próprio aço, obterá o valor acrescentado de transformar a matéria-prima em algo de valor. E esse é exatamente o argumento por trás da ascensão protecionista dos Estados Unidos no século XIX.
Ninguém quer ser um produtor de matérias-primas. Todos querem obter o valor acrescentado, ou seja, serem os fabricantes industriais.
O outro ponto que quero abordar é o que disse — e, dada a nossa limitação de tempo, isto é quase assunto para outro programa. Sim, a China, de facto… A maior parte da despesa pública ocorre a nível estadual e local. E isso deve-se ao facto de a China, segundo o Partido Comunista, tal como descreveu, ter adotado a política de "deixar florescer cem flores". Vejamos as estatísticas. Vejamos quais são as aldeias, cidades e vilas que têm os planos de desenvolvimento mais produtivos para este fim. Um dos problemas é: como é que as cidades e vilas, as unidades urbanas, vão obter o dinheiro para implementar esses planos? Angariam fundos arrendando os seus terrenos a promotores imobiliários. E o resultado foi que os promotores imobiliários, como já discutimos, pediram dinheiro emprestado aos bancos para construir edifícios. E esses edifícios, nas estatísticas chinesas, tinham todos um custo de construção e, portanto, um valor — a mão-de-obra e os custos necessários para os produzir —, mas não tinham um preço de mercado. Por isso, estamos agora a ver todo o problema associado a todos estes meios de financiamento local, que consistem em arrendar os terrenos e permitir que esse valor seja capitalizado nos preços das habitações e dos espaços de escritórios. Trata-se de um problema fiscal notável que talvez possamos abordar numa discussão futura. Quais são as alternativas neste caso?
KATHLEEN TYSON: Bem, os promotores imobiliários têm sido responsáveis por muitos problemas nas administrações locais em todo o mundo. Vêm-me imediatamente à mente Nova Iorque, a Flórida e a Califórnia. Não é algo exclusivo da China. O que é exclusivo da China é o facto de terem conseguido esvaziar a bolha imobiliária sem perturbar a economia real. Assim, isolaram o setor imobiliário. Recorreram a administradores de insolvência. Enviaram avaliadores e equipas para decidir quais os projetos que podiam ser recuperados e quais os que deveriam ser simplesmente demolidos. E conseguiram, de facto, reverter a situação. Os preços imobiliários estão agora a começar a subir ligeiramente. Ainda é um aumento modesto, mas parece que podem ter atingido o fundo do poço. E, entretanto, claro, têm mais de 90% de proprietários de habitação própria, 80% dos quais sem hipoteca. Quero dizer, como sabem, Xi foi muito claro: as casas são para viver, não para especulação. E agora os chineses são donos das suas próprias casas. Portanto, sim, tiveram uma bolha, mas conseguiram controlá-la. Mantiveram o crescimento económico entre 5% e 7% e garantiram habitação a toda a gente. E agora estão focados em melhorar efetivamente a qualidade da habitação, oferecendo mais opções no mercado imobiliário. Por isso, penso que me concentro nesta história de sucesso porque é única. Ninguém mais jamais esvaziou uma bolha imobiliária sem um colapso.
MICHAEL HUDSON: Bem, a China conseguiu fazer isto porque não tem um setor FIRE independente — finanças, seguros e imobiliário — como os Estados Unidos. O dinheiro, o crédito e a banca são serviços públicos lá. É isso que torna a economia industrial da China tão bem-sucedida e as economias ocidentais tão endividadas e mal-sucedidas, onde o setor FIRE basicamente domina toda a economia. E temos alguém como Barack Obama no papel de resgatá-la, não o Presidente Xi.
KATHLEEN TYSON: Mas acho que existe um setor FIRE privado na China. Existe.
MICHAEL HUDSON: Sim, mas não domina. Não é o setor dominante.
KATHLEEN TYSON: A diferença é que — no Reino Unido ou nos EUA — os bancos controlam o governo. Os bancos dizem ao governo o que este vai poder fazer, enquanto a China simplesmente não permite isso. Dizem: "Vocês têm um negócio, gerem o vosso negócio. Nós temos o governo, nós gerimos o governo". E garantem que essa separação é respeitada. E é muito… de vez em quando há um lembrete, sabe, como o caso de Jack Ma. Jack Ma deixou-se levar um pouco, quis introduzir a usura na Alibaba e, basicamente, explorar e saquear os seus próprios clientes e as suas próprias redes de negócios. E recebeu uma repreensão. A oferta pública inicial (IPO) da Alibaba foi cancelada. O governo assumiu um lugar no conselho de administração, adquiriu uma participação privilegiada, e Jack Ma voltou a dar aulas. Aí está uma lição para si.
MICHAEL HUDSON: Esta é a chave a abordar nas discussões que se seguem.
KATHLEEN TYSON: Sim. Mas existe um setor FIRE lá. A BlackRock está na China. O Citi está na China. Portanto, sabe, existe um setor FIRE, mas simplesmente não lhe é permitido ditar as regras ao governo.
MICHAEL HUDSON: Sim, é isso mesmo que quero dizer.
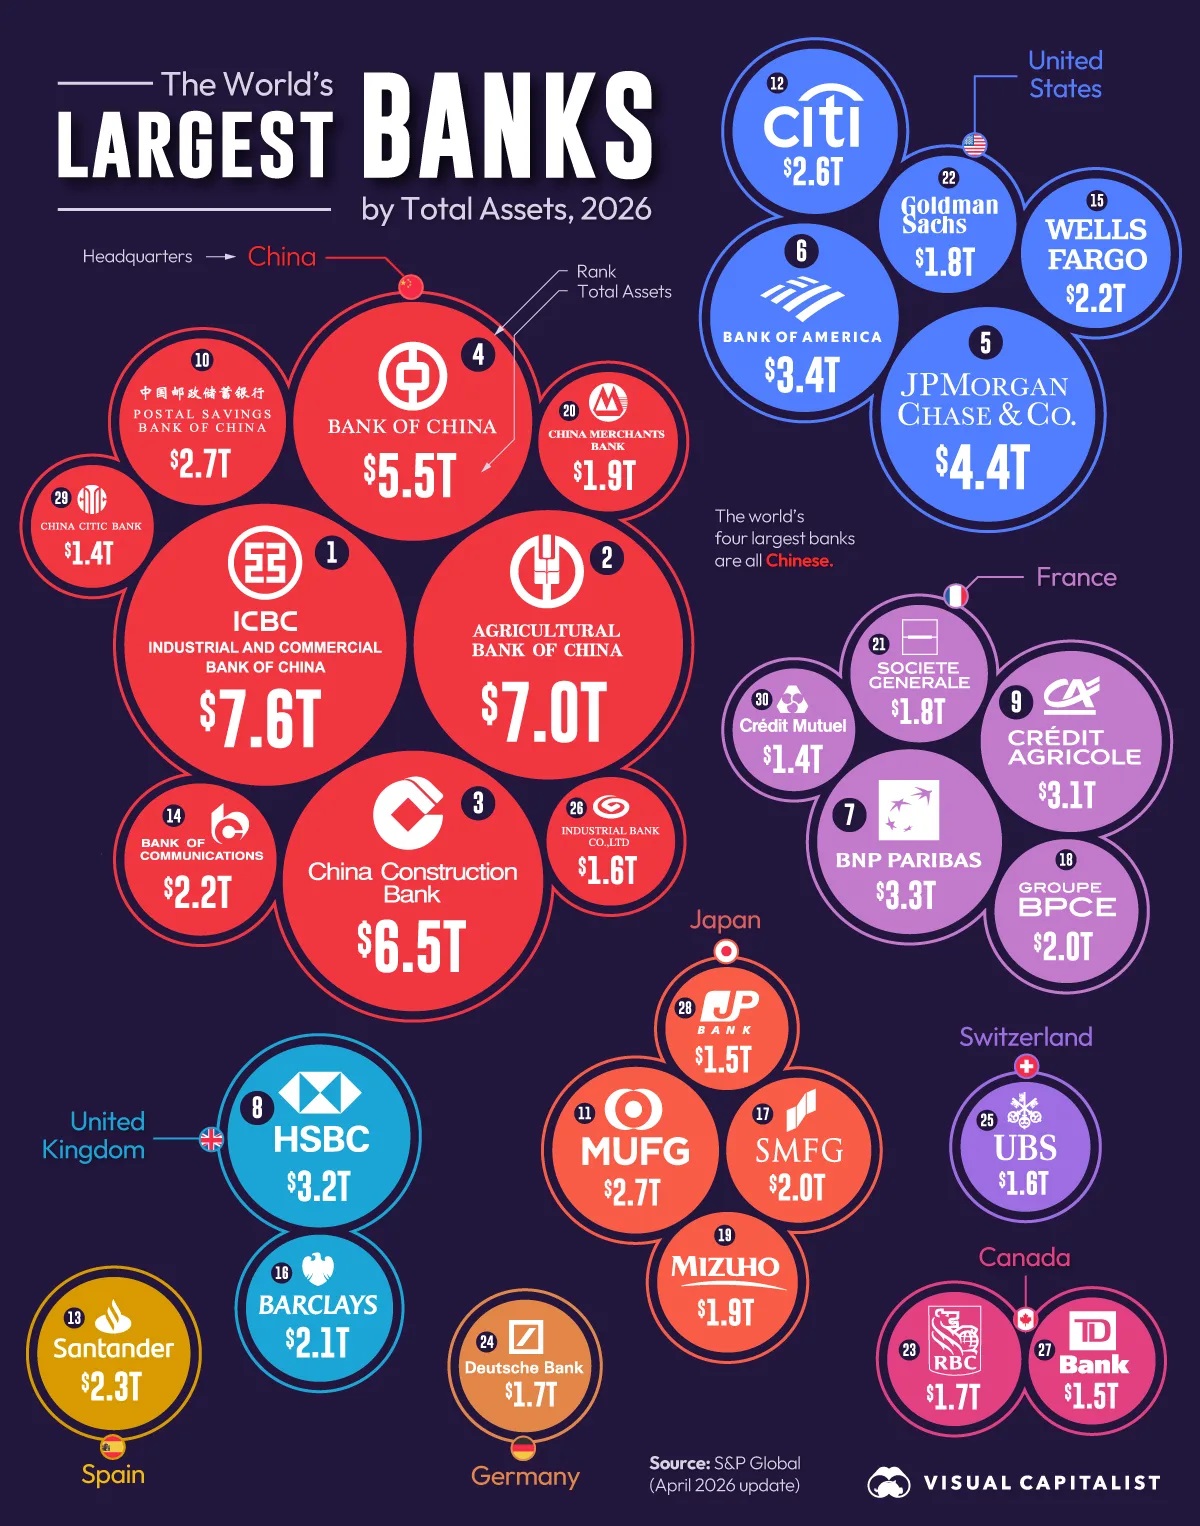
KATHLEEN TYSON: Estava a pensar, voltando ao que estava a dizer — a enorme dívida que a Grã-Bretanha acumulou no início do século XVIII. Foi assim que William Penn ficou com cinco estados americanos. Porque, como bom rapaz quaker que era, conseguiu emprestar dinheiro ao governo, na qualidade de banqueiro, durante a guerra, levando o governo a acumular uma dívida gigantesca que era, na verdade, impagável. E assim negociou com o governo o que hoje corresponde a, não sei, cerca de um terço do PIB americano. E foi assim que surgiu a Pensilvânia. Portanto, como sabe, é óbvio que os Rothschild também têm feito os seus acordos com governos endividados ao longo dos anos. A Declaração de Balfour, por exemplo. Portanto, a diferença na China é que os banqueiros não ditam as regras ao governo. É o governo que dita as regras aos bancos. E, como diz, quatro dos dez maiores bancos do mundo são agora chineses. Todos os quatro são entidades estatais.
MICHAEL HUDSON: Exato. Esse é provavelmente um bom ponto para terminar, já que estamos há uma hora a conversar.
KATHLEEN TYSON: Sim. Está bem. Foi divertido, como sempre.
MICHAEL HUDSON: Obrigado, Kathleen.
KATHLEEN TYSON: Obrigada, Michael.