A 30 de outubro, o INSEE publicou os cálculos provisórios sobre os resultados do 3.º trimestre de 2026. Estes resultados chocaram tanto os responsáveis políticos como os jornalistas, pois eram piores do que o previsto. Não devem ter surpreendido os leitores das crónicas que publico na Fréquence Populaire Média, pois estes resultados estão, de um modo geral, em linha com as previsões elaboradas no meu centro de investigação, o CEMI (nomeadamente o gráfico 4 de 22 de maio de 2026), através do pequeno grupo de trabalho que criei com dois dos meus alunos.
No entanto, dizer que estão alinhados não significa que sejam idênticos. São as diferenças entre as previsões e a realidade que são naturalmente significativas, pois permitem compreender o que aconteceu.
I. A atividade económica continua a recuar no 3.º trimestre
Segundo o INSEE, que publicou o seu boletim "Informações rápidas" n.º 263 a 30 de outubro, o produto interno bruto (PIB) em volume (ou seja, excluindo a inflação) registou uma ligeira queda no terceiro trimestre de 2026 (-0,1 %), após uma estabilização no segundo trimestre, mas seguindo-se a outra queda (-0,2 %) no 1.º trimestre. A procura interna final (excluindo existências) continua, no entanto, a aumentar: o consumo das famílias acelera ligeiramente, uma vez que estas continuam a reduzir as suas poupanças (+0,4 % após +0,2 %), e o consumo das administrações públicas continua a aumentar (+0,3 % após +0,4 %), tal como tínhamos previsto. Subestimámos, portanto, o fenómeno dos levantamentos de poupanças para alimentar o consumo. Mas é evidente que tal não poderá repetir-se por muito mais tempo.
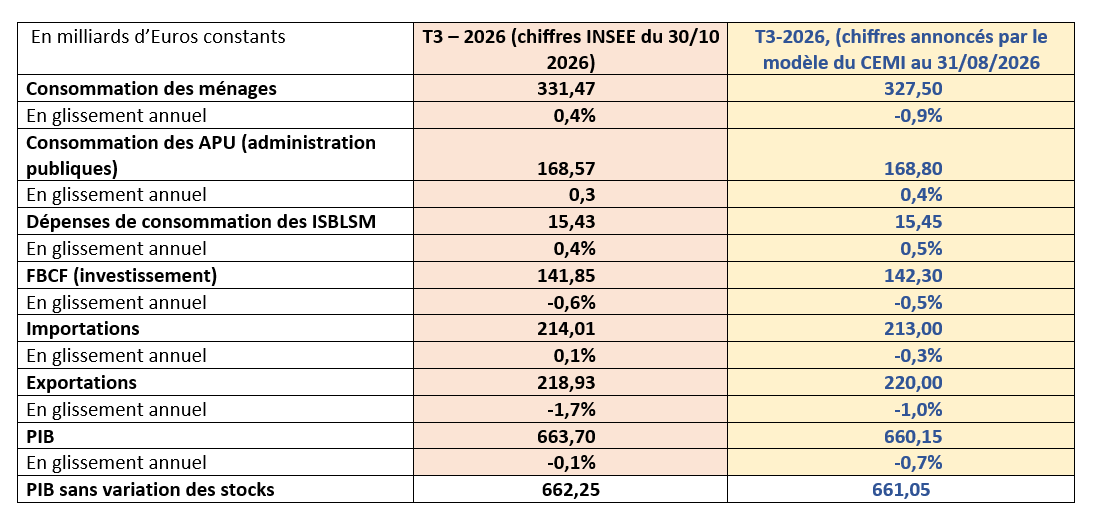
O volume do consumo das famílias é, portanto, superior às estimativas que tínhamos feito com os meus colegas em 3,97 mil milhões de euros, ou seja, 1,2%.
Por outro lado, a formação bruta de capital fixo (ou seja, o investimento) volta a registar uma queda nos dados do INSEE (-0,6 % após -0,5 %). Tínhamos estimado que esta queda seria menos acentuada e que as empresas tentariam manter o investimento. No entanto, é no investimento que se verifica o ajustamento mais acentuado, o que não deixa de ser preocupante, uma vez que o investimento tem vindo a diminuir regularmente desde o final de 2025.
No total, segundo o INSEE, a procura interna (excluindo existências) contribui para a evolução do PIB com +0,1 ponto no terceiro trimestre de 2026, tal como no trimestre anterior.
O que muda é que a contribuição do comércio externo para o crescimento é negativa neste trimestre (-0,6 pontos, após +0,6 pontos): as exportações registam uma contração (-1,7%, após +2,8%), enquanto as importações se mantêm praticamente estáveis (+0,1%, após +0,9%).
Em contrapartida, a contribuição das variações de existências para a evolução do PIB é positiva neste trimestre (+0,4 pontos, após -0,7 pontos no segundo trimestre de 2026) e é de supor que, sem isso, a queda do crescimento teria sido ainda mais acentuada.
No entanto, o ponto a reter é que a produção total (bens e serviços) registou uma ligeira retração no terceiro trimestre de 2026: diminuiu 0,1%, após ter registado um ligeiro aumento no trimestre anterior.
Com efeito, o PIB é calculado de duas formas, que devem, naturalmente, coincidir. Calcula-se "por utilização" (Consumo, Investimento, Importações-Exportações) e "por origem", com base nos ramos e setores de produção. Se a produção aumentar, mas o consumo interno estagnar, assistir-se-á a uma diminuição das importações e a um aumento das exportações. Por outro lado, se o consumo interno crescer, mas a produção de bens e serviços estagnar, assistir-se-á a uma contração das exportações e a um aumento das importações. Ora, foi exatamente isso que aconteceu no 3.º trimestre.
A produção na indústria transformadora registou um recuo acentuado (-1,4% após um período de estabilidade). Regista uma forte contração no setor dos meios de transporte (-3,5% após +0,2%). Assim, a produção automóvel recua pelo quarto trimestre consecutivo (-1,5% após -3,4%) e a produção de outros meios de transporte, em particular na indústria aeronáutica, sofre uma queda extremamente acentuada (-4,5% após +2,1%). Mas a produção também registou uma queda acentuada nos restantes produtos manufaturados (-1,0% após +0,2%), em particular na indústria química e no setor das máquinas e equipamentos, enquanto a produção de produtos petrolíferos refinados voltou a recuar (-0,7% após -1,5%), tal como a produção nos setores da energia, água e resíduos (-0,7% após -0,3%).
A produção volta a diminuir no setor agroalimentar, que foi afetado pelas fracas colheitas agrícolas do verão devido à seca (-1,5% após -0,6%). A produção volta a registar uma descida na construção (-0,4% após -0,7%).
Em contrapartida, a produção de serviços mercantis (excluindo a construção) continua a aumentar no terceiro trimestre, impulsionada pelos serviços de informação e comunicação (+1,0% após +0,2%), pelos serviços às famílias (+0,6% após +1,0%) e pelos serviços de transportes (+0,5% após -0,1%).
É evidente que a estagnação ou a ligeira recessão da economia francesa não se explica apenas pelo contexto internacional, embora este tenha, sem dúvida, um peso significativo, entre a inflação que limita o poder de compra e o aumento dos custos dos fatores de produção, que reduz significativamente as margens das empresas e pesa sobre o investimento.
Esta estagnação, ou recessão, decorre, em primeiro lugar e acima de tudo, da desindustrialização da França. Não é por acaso que a contração é forte na produção industrial e que apenas os serviços mercantis — excluindo a construção — permanecem em (fraca) expansão.
II. Evolução a curto e médio prazo
A equipa do CEMI integrou, assim, a resistência do consumo das famílias no seu modelo (que, na realidade, é mais uma "maquete"). Apresentamos aqui os resultados desta nova simulação relativa aos próximos 5 trimestres.
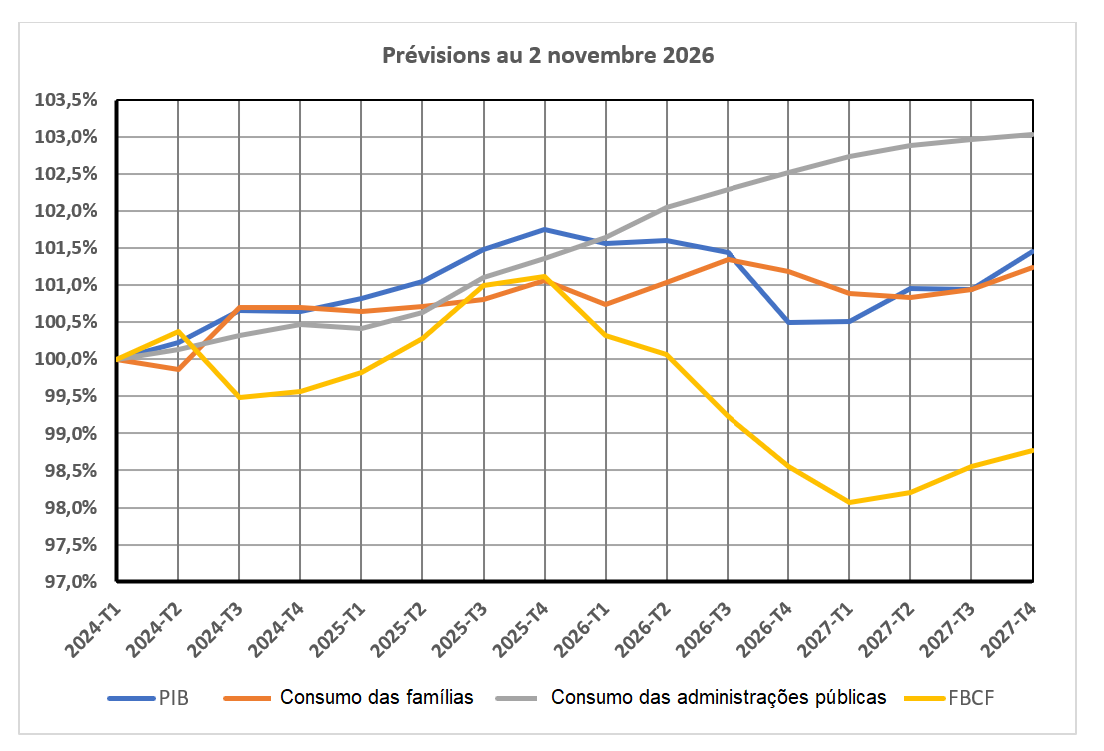
Uma vez que a situação internacional não deverá alterar-se (a não ser para pior, caso os Estados Unidos utilizem armas nucleares contra o Irão), as hipóteses para os próximos 5 trimestres são, portanto, as seguintes:
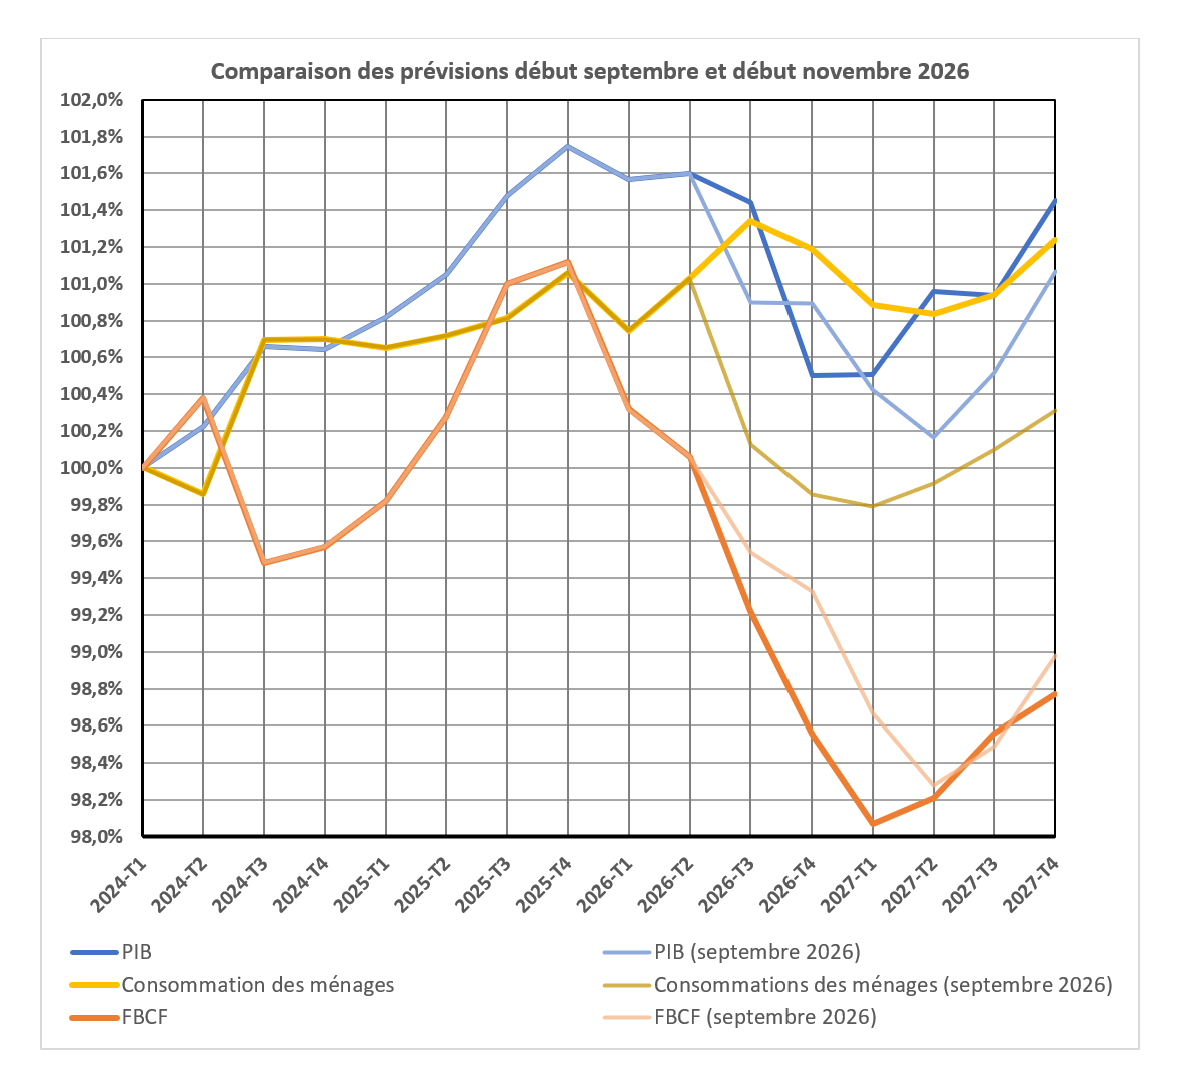
A queda do PIB é, portanto, menos brutal e menos prolongada na nova versão do que na de finais de agosto. O PIB recuaria, assim, -0,1% (o governo mantém-se ainda nos +0,2%, depois de ter anunciado, no início de 2026, +1,1%...) e, em 2027, -0,2%.
O consumo das famílias diminuiria menos, e por menos tempo, na nova previsão do que na de finais de agosto passado. Em contrapartida, o ajustamento incidirá essencialmente sobre a FBCF
A França parece ter de se preparar para um período de estagnação/recessão de dois anos, que é, sem dúvida, o resultado dos acontecimentos no Médio Oriente, mas que é também a consequência da política de sanções económicas impostas à Rússia desde 2022.
III. As consequências de um ajustamento orçamental em 2027.
Mencionou-se, acima, a possibilidade (reduzida) de ser aprovado um orçamento de austeridade para o ano de 2027. Nesta hipótese, e para se chegar a uma redução de 54 a 56 mil milhões (em euros constantes) do défice orçamental, para além dos aumentos de impostos, estima-se que 26 mil milhões poderiam ser retirados do consumo das APU, 28 mil milhões do consumo das famílias (através da redução dos apoios sociais), dos quais cerca de 5,3 mil milhões seriam compensados por uma redução adicional da poupança.
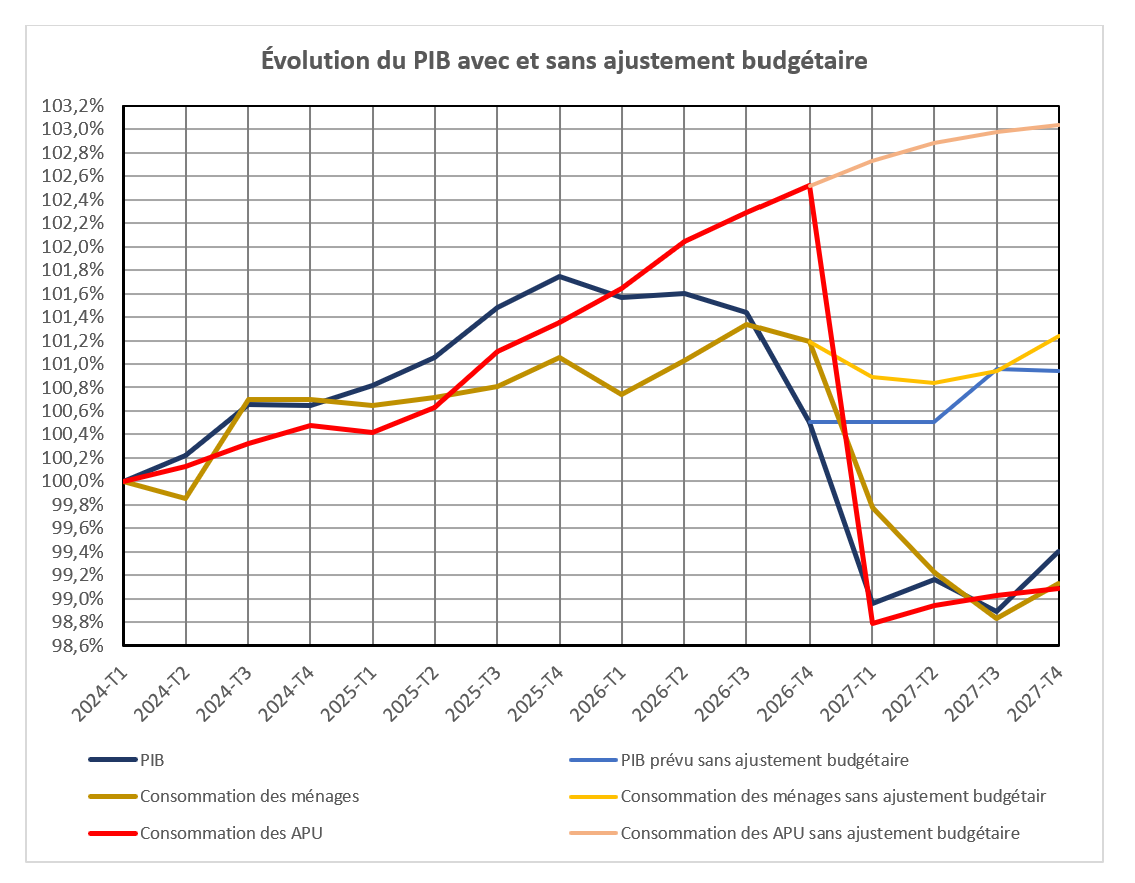
A queda do PIB neste cenário é espetacular, atingindo cerca de -1,95% contra os -0,2% previstos para 2027, partindo do pressuposto de uma FBCF constante. Uma vez que esta hipótese, num contexto internacional que continuará recessivo, é pouco provável, uma queda adicional do investimento deverá acompanhar as medidas de ajustamento orçamental e levar o crescimento em 2027 a um valor inferior a -2,0%.
Se o consumo das famílias fosse preservado (sem qualquer ajustamento nas despesas sociais), a contração do PIB seria, ainda assim, de -1,1% contra os -0,2% previstos nas nossas estimativas atuais, ou seja, uma diminuição atribuível ao novo orçamento de -0,9%.
Pode-se deduzir que qualquer ajustamento orçamental que não fosse "cosmético" mergulharia a França numa recessão mais ou menos grave, dependendo da amplitude desse ajustamento. Isto sublinha o facto de que um período de estagnação ou de recessão é certamente o pior momento para implementar uma política de ajustamento orçamental. Mas a contrapartida desta constatação consiste em dizer que não se deve "alterar nada", um discurso que hoje em dia é difícil de se fazer ouvir, ou então atacar os importantes subsídios às empresas que, entre subsídios diretos e reduções de encargos, representam um custo total para o orçamento que varia fortemente, mas não é inferior a 150 mil milhões de euros (para 2024-2025), ou seja, 5% do PIB. Mas, nesse caso, é preciso refletir sobre o "porquê" destas ajudas, e rapidamente deparamo-nos com as consequências do euro para a economia francesa,
A crise de competitividade provocada pela introdução do euro levou à adoção de várias medidas entre 2004 e 2014.
O Crédito Fiscal à Investigação (CIR), que foi alterado, nomeadamente em 2008 durante a presidência de Nicolas Sarkozy, passando a ser um direito de utilização automática proporcional às despesas de I&D.
A criação do CICE (Crédito Fiscal para a Competitividade e o Emprego) durante o governo de François Hollande (2012-2017).
Face ao declínio industrial da França, o Estado injeta 20 mil milhões de euros por ano para devolver margem de manobra financeira às empresas.
O Pacto de Responsabilidade instituído em 2015 com, nomeadamente, o mecanismo "zero contribuições para a Urssaf" ao nível do SMIC.
Estas medidas foram consolidadas durante o primeiro mandato de Emmanuel Macron. Pode-se, portanto, estimar que, com as isenções de contribuições para o regime da Segurança Social, sejam gastos, pelo menos, 100 mil milhões por ano para contrabalançar os efeitos diretos do euro (mais de 3% do PIB).
Mas a isto há que acrescentar as medidas decorrentes dos diversos "planos" de reindustrialização e as subvenções destinadas a apoiar a inovação industrial disruptiva (hidrogénio verde, semicondutores, biomédicos). Chega-se provavelmente a cerca de 150 mil milhões de euros, ou seja, 5,0% do PIB, o que constitui o "custo do euro para as finanças públicas".
Os montantes envolvidos são muito elevados, quando comparados com o défice orçamental da França, que, no final do ano, se situará entre 145 mil milhões de euros (a preços de 2022) e 165 mil milhões de euros (a preços correntes).
Compreende-se que vários partidos (LFI, mas também o PCF) defendam que estes montantes deveriam ser reafetados a fins sociais e que as reduções nas contribuições sociais deveriam ser anuladas. Mas nenhum destes partidos aponta a verdadeira causa destes "presentes" às empresas nem considera o impacto que medidas de redistribuição ou de supressão teriam na competitividade (e no funcionamento) das empresas e no emprego. Estes montantes não constituem uma reserva de recursos orçamentais, enquanto a França permanecer no euro e não proceder a uma desvalorização da sua moeda entre 20% e 30%. Afirmar que é possível recorrer a estes montantes, recusando-se simultaneamente a sair do euro, constitui, portanto, tanto um disparate económico como uma profunda desonestidade.